农产品增值税进项税额核定扣除的会计处理——基于湖北省棉花收购加工企业的相关政策探析
摘要:随着农产品增值税进项税额核定扣除办法的推行,棉花收购加工企业面临着全新的税务与会计处理挑战。本文以湖北省相关企业为背景,系统梳理了棉花收购加工行业实施核定扣除的适用范围、扣除标准及计算方法,重点分析了投入产出法下的会计处理流程,并针对实务操作中的难点提出建议,以期为同类企业提供参考。
一、引言
棉花作为重要的大宗农产品,其收购加工环节涉及复杂的增值税链条。为解决农产品收购发票管理不规范、虚开虚抵等问题,财政部、国家税务总局自2012年起在部分行业试行农产品增值税进项税额核定扣除办法。湖北省作为棉花主产省,相关收购加工企业自纳入试点以来,在进项税额核算与申报方面发生了根本性变化。实务中不少财务人员对核定扣除的会计处理仍存在困惑,尤其是如何将税法规定的扣除标准与日常账务处理准确衔接受关注较多。
二、核定扣除政策的核心要点
(一)适用范围
根据《农产品增值税进项税额核定扣除试点实施办法》,以购进农产品为原料生产销售棉纱、皮棉、棉短绒等产品的增值税一般纳税人,纳入核定扣除试点。湖北省在执行中明确,辖区内从事棉花收购、加工并对外销售皮棉或棉纱的企业,不再凭农产品收购发票或销售发票直接抵扣进项税额,而是按核定扣除标准计算抵扣。
(二)扣除方法
核定扣除方法包括投入产出法、成本法和参照法。棉花收购加工企业最常用的是投入产出法,即根据销售商品数量、农产品单耗数量以及农产品平均购买单价,计算当期可抵扣的农产品进项税额。
计算公式为:
当期允许抵扣农产品增值税进项税额 = 当期销售农产品数量 ÷(1 - 损耗率)× 农产品单耗数量 × 农产品平均购买单价 × 扣除率 ÷(1 + 扣除率)
其中,损耗率、单耗数量由省级税务机关根据行业平均水平核定发布。湖北省对棉花加工(皮棉)核定的单耗数量一般为2.6—2.8吨籽棉/吨皮棉,损耗率约为2%—5%(具体以当年公告为准)。扣除率为9%或10%(根据销售收入适用税率及加计扣除政策调整)。
(三)特别提示:棉花收购价格与平均购买单价
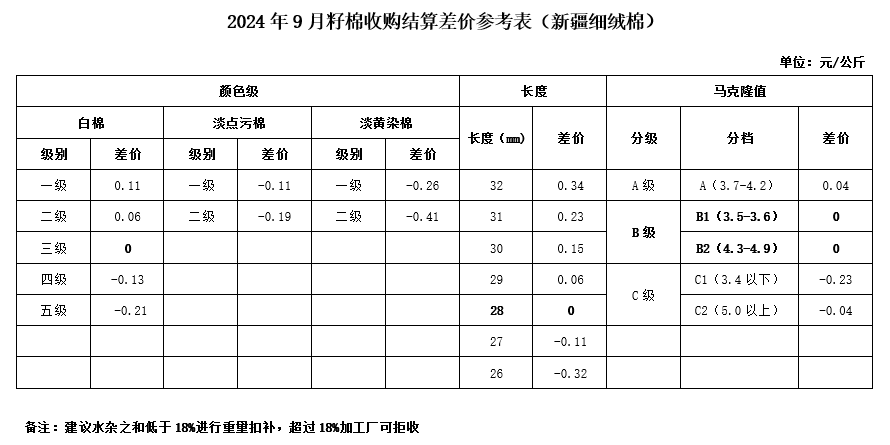
由于农产品平均购买单价定期(如月末)计算并可能调整,企业需建立收购台账,准确记录籽棉或皮棉的收购数量、单价、金额,以及运输费、手续费等是否计入买价(根据规定,买价包括支付给农业生产者的价款和按规定缴纳的烟叶税,但棉花通常无烟叶税;价外补贴若为强制执行可计入,否则通常不计入)。
三、会计处理实例解析
(一)收购环节
某湖北省棉花加工企业为增值税一般纳税人,2025年10月收购籽棉500吨,平均收购单价为6000元/吨,价款300万元,以银行存款支付。
会计处理:
借:原材料——籽棉 3,000,000
贷:银行存款 3,000,000
注意:此处不核算进项税额,因为核定扣除办法下,收购环节不直接计算抵扣,待销售产成品后再按核定标准计算可抵扣税额。
(二)加工与销售环节
该批籽棉加工成皮棉,根据省局核定单耗数量2.7,损耗率3%,当月销售皮棉180吨,取得不含税销售收入540万元,增值税税率9%。当月农产品平均购买单价为6000元/吨。
1. 当期销售数量 = 180吨
2. 当期耗用农产品数量 = 180 ÷ (1-3%) × 2.7 = 180÷0.97×2.7 ≈ 185.57×2.7=500.0吨(四舍五入)
3. 当期允许抵扣进项税额 = 180 ÷ (1-3%) × 2.7 × 6000 × 9% ÷ (1+9%)
= 500.0 × 6000 × 9% ÷ 1.09
= 3,000,000 × 0.09 ÷ 1.09 ≈ 247,706.42元(若按10%加计则另算)
一般对于棉花加工,扣除率9%(若生产13%税率货物可加计1%,但皮棉销售9%,故基数为9%)。
会计处理(确认收入并结转成本时同步确认进项税额):
借:银行存款 5,886,000(540万×1.09)
贷:主营业务收入 5,400,000
应交税费——应交增值税(销项税额)486,000
同时:
借:主营业务成本 3,000,000(按实际耗用籽棉成本结转,通常按先进先出或加权平均)
贷:原材料——籽棉 3,000,000
然后计提可抵扣进项税额:
借:应交税费——应交增值税(进项税额)247,706.42
贷:主营业务成本 247,706.42(冲减成本,体现为进项抵扣)
注:如果采用成本法,则直接按主营业务成本的一定比例计算抵扣;但棉花行业普遍用投入产出法,故应采用上述逻辑。实务中也有企业按月统一计算后再做一笔冲减成本的分录。
(三)下月初的调整(如有平均单价变动)
有时税务机关允许按年度或季度平均单价计算,但多数按月。若本月平均购买单价与上月不一致,可能需要对已抵扣金额进行清算调整。实务中需严格按主管税务机关要求执行。
四、特殊事项处理与风险提示
- 损耗率、单耗数量的动态调整。各市州的单耗可能不同,企业应关注湖北省税务局关于棉花加工行业的扣除标准公告,目前(2025年)湖北省部分地市执行籽棉单耗2.6—2.8,损耗2%—5%不等。
- 期初库存农产品进项税额的处理。《实施办法》规定,试点纳税人期初库存农产品对应的进项税额应转出,计入成本,之后通过核定扣除逐渐抵扣。会计上应借记“原材料”(含进项转出额),贷记“应交税费——应交增值税(进项税额转出)”。湖北省明确该转出在2012年试点时已落实,新办企业无此问题。
- 购进农产品直接销售的处理。棉花贸易企业若仅收购籽棉、皮棉直接销售而不加工,一般不适用核定扣除(除非国家税务总局另有规定),应凭收购发票或销售发票计算抵扣。此处易混淆。
- 兼营不同货物或服务。如企业同时生产棉纱(13%税率)、皮棉(9%),可分别按核定扣除计算,但分摊农业投入品可能受限,需备好台账。
- 纳税申报表填列。允许抵扣的进项税额不填入《附列资料(二)》第6栏“农产品收购发票或者销售发票”,而应填列在附表二第7栏或特定栏次(根据2013年调整后的表单,第7栏“农产品核定扣除”),并在增值税申报表主表14栏“进项税额”中体现。企业务必确认未重复填列其他栏次。
五、财务管理优化建议
一是建立健全农产品原料台账,分品种、分批次登记收购数量、单价、金额,销售成品对应耗用计算。二是月份终了应对视同销售收入、边角料等换算,防止多抵或少抵。三是关注国家税务总局公告2012年第35号以及后续新的一般纳税人申报比对规则,防范比对异常让税额转出。可采用预估机制应对当月最后几天的收购尚未结算情形。
尤为重要的是协调会计与税务之间的差异讲解:会计上没有单独在折旧期间对进项税分摊摊销,税法按产量先行抵扣经常混乱,核对不得含糊。确认未提前反映到科目表中以避免重复。部分企业的技巧——每届满两个月就对当时的净部分必须会计科目汇总表中单列专账充分对应总部分填册样以便会计归档。
实践还有困惑——加工所产生的棉籽、短绒的扣除须专配准确方法减少争议。普遍在湖北企业中常用自行预估然后季后将依据留储平均采购的补作留存找审计换绑确认,必须参照前期书面批准否由当地执法阐明逐轮挂靠。湖北在农业加工进项全定整体协调之资源做法处于国内试点利好认知较快区,作为专业农业财务人员宜充分顺应行业特点提早进行自适应策略规划。同时整个做法应当考虑信息技术账务串联要载显快速连续计量可能以提高效率防累错退税违规暴露的贸易约束不利。(本文供实务参考出发,但适用必需以现行合规有效仅用作协助参考佐例核对表述审计。)
如若转载,请注明出处:http://www.scyfgmjt.com/product/51.html
更新时间:2026-10-13 23:52:43